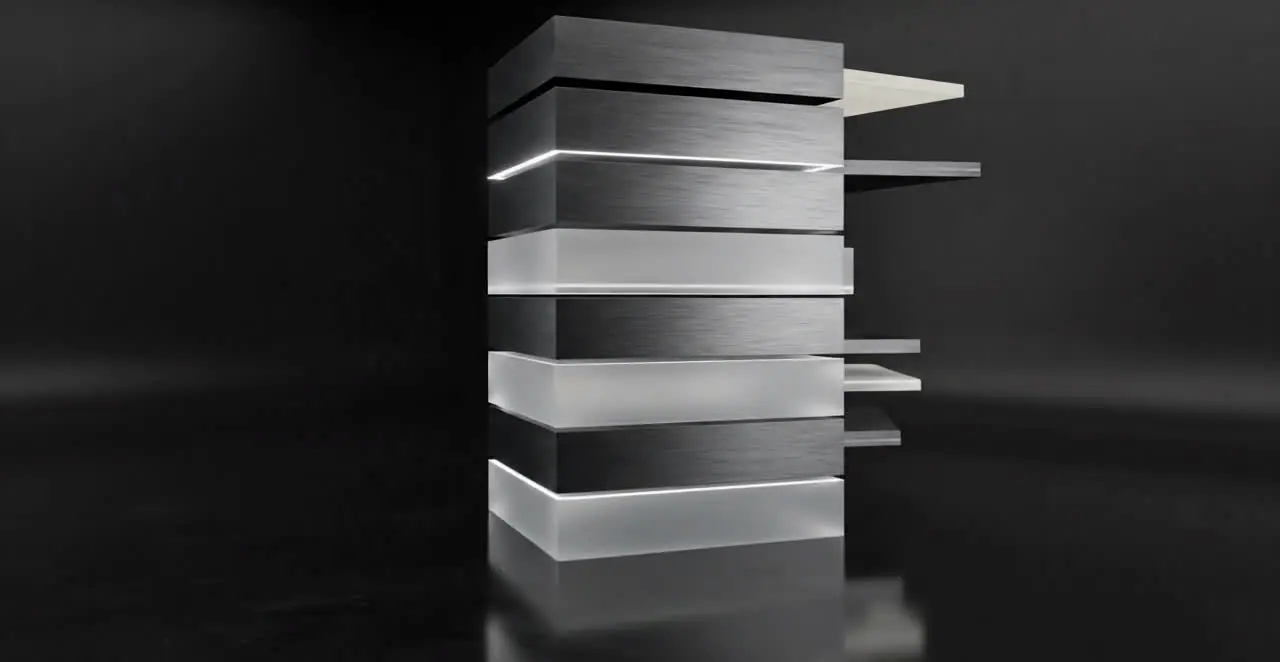
Каждый проект финансируется «стопкой» капитала. Каждый слой несёт свой уровень риска, ожидает свою доходность и имеет свою очередь на денежный поток. Правильное соотношение часто и есть разница между проектом, который работает, и тем, который так и не начался.
Четыре слоя
- Старший долг. Самый дешёвый и безопасный слой, погашается первым. Обычно от банков или институтов развития, под залог активов.
- Мезонин. Находится между долгом и капиталом. Дороже, но уменьшает объём собственного капитала, который должен внести спонсор.
- Привилегированный капитал. Стоит выше обыкновенного капитала, часто с фиксированной привилегированной доходностью и ограниченным потенциалом роста.
- Обыкновенный капитал. Первым принимает убытки и последним получает выплаты — и именно этот слой получает весь рост.
Как мы определяем соотношение
Мы начинаем с денежных потоков, а не с капитала. Насколько они предсказуемы? Законтрактованы ли они, индексируются или зависят от рынка? Чем надёжнее денежный поток, тем больше старшего долга проект может безопасно нести.
Затем мы спрашиваем, что нужно спонсору: контроль, скорость, более низкая стоимость капитала или больше гибкости. Проект с сильной законтрактованной выручкой может нести семьдесят процентов долга; девелопменту на ранней стадии, скорее всего, понадобится в основном капитал.
Лучшая структура капитала — не самая дешёвая. Это та, которая переживёт плохой год.
Частые ошибки
- Максимизация долговой нагрузки вместо устойчивости.
- Несовпадение сроков — короткий долг под длинные активы.
- Игнорирование валютного риска между выручкой и финансированием.
- Привлечение партнёров, чей горизонт короче, чем у проекта.
Где наше место
Мы инвестируем в мезонин, привилегированный и обыкновенный капитал и организуем старший долг у кредиторов, которых знаем. Поскольку мы находимся сразу в нескольких слоях, наши интересы связаны с долгосрочным здоровьем проекта, а не с отдельным траншем.